
加载中…
美乐家(Melaleuca)1985年9月由弗兰克·范德士(Frank L. VanderSloot)创立于美国爱达荷州,总部坐落于爱达荷福尔斯市,是一家以消费者直购(CDM)为核心模式的跨国健康日用品企业。成立40余年来,企业从最初8款产品的初创公司成长为主营营养补充、身体护理、家庭清洁、美妆护肤等450余款自研产品的跨国集团,截至2025年全球年营收超20亿美元,业务覆盖20个国家和地区,常年跻身美国Inc.500强企业榜单,也是直销行业内兼具合规性与长期增长性的代表性企业。

一、发展历程:以核心管理层为轴的演进脉络
美乐家的发展始终与核心管理层的战略决策深度绑定,以创始人、全球CEO、中国区负责人的更迭为时间轴,可清晰梳理其从本土创业到全球布局的完整路径。
(一)全球总部:创始人掌舵与职业经理人接棒
1. 弗兰克·范德士:创始人与模式缔造者
弗兰克·范德士是美乐家的灵魂人物,1985年收购原经营失范的Oil of Melaleuca公司,正式成立美乐家并出任董事长兼首席执行官(CEO)。他一手确立了“助人达成目标,共创美好未来”的企业使命,首创“消费者直购”直销模式,奠定了企业区别于传统多层次直销的底层逻辑。
1985年至2022年的37年间,范德士以CEO身份全面执掌公司,主导产品研发、商业模式搭建与全球市场扩张,带领企业完成从1亿美元到20亿美元的营收跨越。2022年5月,范德士卸任CEO职务,转任执行董事长(Executive Chairman),聚焦全球战略方向、品牌营销、新品研发与企业文化建设,不再负责日常运营事务。此外,他同时担任美国商会董事会成员超过25年,是美国商界最具影响力的直销行业领袖之一。
2. 杰瑞·费尔顿:全球CEO与海外扩张推手
杰瑞·费尔顿(中文译名费博利)2009年3月加入美乐家,任美国本土销售高级副总裁;加入前在UPS任职17年,官至全球客户销售副总裁,拥有丰富的全球供应链与销售管理经验。2017年,费尔顿升任美乐家国际总裁,全面负责所有海外市场运营,任期内推动美乐家国际营收实现三倍增长,主导了欧洲、亚太区域的批量市场拓展。
2022年5月,由创始人范德士提名,费尔顿出任美乐家全球首席执行官(CEO),统筹全球20个国家和地区的销售与日常运营,延续创始人的经营理念与消费者直购的核心商业模式。
(二)中国区:从筹备到本土化深耕的管理层沿革
中国是美乐家美国本土外投入最大、战略优先级最高的海外市场,其管理层演进伴随市场准入与合规进程逐步推进。
· 筹备建设期(2003-2013):2003年上海美乐家保洁用品有限公司成立,落户上海奉贤工业园区,初期主要承担亚太生产出口功能,未全面启动直销业务,由美国总部派驻负责人统筹中国区筹建与合规申请。2008年12月,公司正式更名为“美乐家(中国)日用品有限公司”,并于同年获得中国商务部颁发的直销经营许可证,在上海率先开展直销业务。
· 葛南山:首任中国区总经理(2013.6-2017.11):葛南山此前任美乐家马来西亚市场拓展副总经理,2013年6月接任美乐家(中国)总经理,是中国市场全面启动后的首任正式掌门人。任内他从物流仓储、培训体系、服务商管理入手推进本土化运营,推动中国市场走出发展缓慢的困境,为直销牌照落地后的规模化增长奠定了基础。2017年11月葛南山正式离职,后续加盟另一家外资直销企业嘉康利担任中国区总裁。
· 许玮:本土成长的中国区总裁(2018.3至今):许玮2007年加入美乐家,从业务部一线员工起步,历任业务培训经理、总监等职,是美乐家本土培养的核心管理人才。2017年10月,许玮升任中国区业务和客服副总裁,在葛南山离职后全面主持中国区日常工作;2018年3月正式升任美乐家中国区总裁,成为美乐家首位本土成长起来的中国区负责人。任内她推动供应链本土化、数字化服务升级与线下渠道下沉,带领中国区累计纳税突破百亿元。

二、核心团队全景:高管、研发与经销商体系
(一)集团高管团队
美乐家全球采用“创始人战略掌舵+职业经理人运营”的治理架构,中国区则形成以本土人才为主的管理团队,覆盖业务、市场、研发、培训等核心模块。
1. 全球核心决策层
全球核心决策层由执行董事长弗兰克·范德士与全球CEO杰瑞·费尔顿构成,前者把控战略方向与企业文化,后者统筹日常运营与全球业绩,权责清晰,战略延续性强。
2. 中国区管理团队
中国区管理团队覆盖全运营链条,核心成员包括:
· 李烜:中国区业务副总裁,统筹全国经销商业务拓展、业绩管理与服务商体系运营,主导线下生活馆渠道下沉与“好物下乡”等市场项目,是经销商体系的核心业务管理者。
· 吴殷:中国区市场副总裁,负责产品市场推广、新品上市策划与会员营销体系,主导美悦会员计划等核心营销项目落地,拉动会员续订率与活跃度持续提升。
· 卜永士:中国区高级研发总监,海洋生物制药博士、高级工程师,牵头亚太研发中心本土化产品研发,主导配方优化、原料甄选与专利技术落地应用。
· 秦巍:高级辅导与发展总监,负责经销商培训体系搭建与领导力发展,统筹初级讲师认证、高阶经销商赋能等培训项目。
(二)研发专家团队
美乐家采用“全球科研合作+本土研发落地”的双轨研发体系,以“天然成分+科学实证”为核心研发理念,累计推出超过450款自研产品。
1. 全球科研合作与核心专家
美乐家创始人范德士主导研发战略,总部研发团队与全球顶尖高校、科研机构的科学家建立长期专属合作,核心技术贡献者包括:
· 加里·比特纳博士(Dr. Gary Bitter):爱荷华大学科学家,发现促进维生素矿物质吸收的专利技术,应用于美乐家核心营养补充系列产品,是品牌早期产品力的核心支撑。
· 王家璜博士:营养学界专家,研发的定向吸收技术被应用于Access等核心产品线,奠定了美乐家营养产品的技术壁垒。
· 内森·勒布拉瑟博士(Dr. Nathan LeBrasseur):梅奥诊所衰老研究中心主任,美乐家健康老龄化研究合作专家,聚焦细胞修复与衰老干预研究,为营养产品线提供前沿理论支持。
截至2025年,美乐家全球研发团队累计获得数十项产品配方、生产工艺专利,所有产品均遵循“安全优先、功效可验证”的研发标准,拒绝无科学依据的概念炒作。
2. 中国区本土化研发体系
中国区设立亚太研发中心,配套上海奉贤、江苏南通两大生产基地的研发实验室,形成“研发-中试-量产”全链条能力:
· 核心研发团队由卜永士博士牵头,成员涵盖食品科学、生物制药、化妆品配方等多个专业领域,目前中国市场80%的在售产品实现本土研发与生产。
· 建立本土化原料供应链研发体系,如云南黑玛咖、本土植物精油等原料的开发应用,针对中国消费者肤质、饮食与健康需求定制配方,例如水·贝娜护肤系列、威格尔黑玛咖等本土专属产品。
· 配套产品培训与科普团队,由高级产品培训经理等专职人员负责经销商产品知识赋能,搭建从基础认知到专业科普的完整培训体系。
(三)经销商系统团队发展状况
美乐家经销商体系依托消费者直购(CDM)模式构建,区别于传统多层次直销,核心逻辑是“会员口碑推荐+工厂直供终端”,经销商(事业代表/推广服务商)收入完全基于终端消费者的实际消费,不允许囤货、转售。
1. 全球经销商体系的起源与奠基
· 奠基阶段(1991年):四大先驱确立模式基础:1991年12月,Eddie Bestoso、Alan Pariser、Tommy Pisano、Nona Pione四位曾在传统MLM行业受挫的从业者,筛选30余家公司后选择加入美乐家,成为美乐家经销商体系的创始团队。四人结合自身经验,完善了“消费者直购+事业分享”的经营逻辑,确立了不囤货、不压单、收入源于终端消费的核心规则,推动美乐家美国市场进入快速增长期,1991年全球年营收突破1亿美元。
· 全球职级与行动准则:全球共设置49个晋升职级,从基础事业代表逐级向上,核心高阶职级包括总监(Director)、资深总监(Senior Director)、执行总监(Executive Director)、企业总监(Corporate Director)等,配套晋级奖金、先锋奖、辅导奖等多元激励机制。核心经营法则为“成功七要素”,是全球经销商统一的行动指南,历经30余年验证,成为体系标准化复制的核心。
2. 中国区经销商系统发展历程
中国经销商体系伴随市场准入逐步完善,大致分为四个发展阶段:
1. 雏形期(2003-2008):生产导向,事业代表起步:2003年上海工厂成立,初期以出口亚太为主,仅少量兼职事业代表开展试点,经销商体系尚未规模化,以产品体验分享为主。
2. 起步期(2008-2013):获牌合规,体系初步搭建:2008年获得直销牌照后,上海率先启动直销业务,经销商职级体系正式落地,从D(总监)级逐步拓展,首批核心经销商入场,代表人物于达(中国市场先驱,经营17年,达成CD5职级),是最早深耕中国市场的标杆经销商之一。
3. 快速扩张期(2013-2018):全国扩牌,高阶批量涌现:葛南山任总经理期间,全国18个城市陆续获得直销许可,经销商体系快速向全国复制,台湾资深经销商进入内地辅导市场,SD(资深总监)、ED(执行总监)级经销商批量涌现,体系标准化程度大幅提升。
4. 深耕本土化期(2018至今):体系成熟,下沉与数字化升级:许玮任总裁后,经销商体系全面本土化,职级体系延伸至CD(企业总监)、ND(全国总监)等高阶,配套数字化工具(易购小程序、Grow APP)与美悦会员计划,大幅降低经营门槛。同时启动下沉市场拓展,通过“好物下乡”等项目赋能经销商渗透县域市场,截至2026年,全国经销商体系覆盖超百个城市,本土成长的经销商成为核心主力。
3. 中国区经销商职级与标杆代表
中国经销商职级与全球体系对齐,从低到高核心层级为:总监(D1-D9)→ 资深总监(SD1-SD9)→ 执行总监(ED1-ED9)→ 企业总监(CD1-CD+)→ 全国总监(ND1-ND+),各层级标杆代表包括:
· CD级(企业总监):于达(CD5,中国市场先驱)、柏静(CD2,深耕市场11年)
· ED级(执行总监):夏建琴(ED8,2026年度风云人物,14个月达成ED)、严秀兰(ED6,深耕11年)、赖爱梅(ED8,餐饮创业者转型)、宛海鸣(ED,新疆市场开拓者)
· SD级(资深总监):陈宏霞(SD8,美悦会员计划标杆)、詹丽华(SD9,新疆市场核心)、杨小英(SD5,下沉市场代表)
4. 经销商体系核心特点
· 合规性:严格遵循中国直销法规,推广服务商需工商注册,收入完全基于终端消费,禁止囤货、团队计酬等违规行为。
· 高留存:依托95%以上的月度会员复购率,经销商收入具备持续性,形成“一次推荐、长期收益”的累积式事业模型。
· 强赋能:建立完善的培训体系,包括初级产品暨事业讲师认证、精油顾问培训、高阶领导力研习营等,覆盖从新人到高阶经销商的全成长周期。

三、企业文化:使命驱动的价值体系
(一)企业使命
美乐家由创始人弗兰克·范德士在1985年成立之初即确立官方使命:
助人达成目标,共创美好未来 (英文原文:To Enhance the Lives of Those We Touch by Helping People Reach Their Goals)
这一使命是企业所有经营决策的核心准则,区别于传统企业以盈利为首要目标的逻辑,将“帮助人实现人生目标”作为企业存在的根本原因。基于全球会员调研,范德士进一步将使命落地为底层愿景:助人拥有美好生活(Helping People Have a Great Life!)——无论国籍与文化,普通人的终极诉求都是获得更健康、更自由、更有保障的人生,美乐家的产品与事业机会均围绕这一核心设计。
(二)核心价值观
美乐家的价值观深度嵌入产品、渠道、管理全流程,官方明确践行的核心理念可归纳为五大维度:
1. 助人优先,我为人人:以他人需求为己任,关注普通人的成长与机遇,拒绝短期逐利。将帮助会员提升生活品质、帮助经销商获得事业成长、帮助员工实现职业目标作为经营的出发点,而非单纯追求利润增长。
2. 自然为本,科学实证:产品端秉持“受启自然力量,拥有科学后盾”的核心理念:优先选择天然、可再生、可生物降解的原料成分,同时所有配方与功效均经过科学研究与临床验证,拒绝无依据的概念炒作,每款产品上市前均经过反复优化测试。
3. 诚信正直,合规经营:全球各市场严格遵循当地法律法规,中国市场严格恪守直销监管要求,禁止囤货、压单、团队计酬等违规行为,坚持所有收入均源于终端消费者的真实消费,不做虚假业绩。
4. 绿色可持续:将环保理念注入产品研发、生产、包装全流程,减少过度包装,推广生物可降解成分。同时设立自然环保基金、蓝碳计划等公益项目,长期践行环境责任。
5. 自由与成长:为消费者提供更健康、更安心的生活选择,为经销商提供低门槛、可累积的事业机会,帮助人们摆脱经济限制,获得自主选择生活的自由与成长空间。

四、核心产品矩阵与营收特点
(一)四大核心产品矩阵
美乐家坚持全品类自研自产,从创立初期的8款产品发展到如今超450款SKU,覆盖家庭日常消费的核心场景,形成四大核心产品线:
1. 营养健康系列——核心营收支柱
占全球营收比重最高,主打“科学配方+高吸收性”,核心技术支撑为独家专利Oligo®寡糖矿物吸收技术(将矿物质与膳食纤维、蛋白质结合,提升吸收效率、降低自由基活性),是美乐家产品力的核心壁垒。
· 基础营养线:多种维生素矿物质片(分男女款)、畅益生益生菌(330亿活菌,8种菌株,耐胃酸胆汁,体内存活率达90%)、绿茶压片、栀子压片等日常膳食补充产品。
· 功能营养线:径捷能进阶II型胶原软骨粉(UC-II专利非变性胶原蛋白,关节养护)、植物甾醇葡萄籽油、复合果汁等针对性功效产品。
· 体型管理与健康食品:活力营养蛋白粉、健康零食、精选咖啡茶系列,以及Riverbend Ranch高端牛肉等食品。
2. EcoSense新净界家用清洁系列——差异化优势品类
美乐家环保理念的核心载体,主打“天然植萃、安全无毒、环境友好”。全线产品不添加氯性漂白剂、氨、甲醛、邻苯二甲酸酯等有害成分,替代为柠檬酸、百里香精油、生物酵素等天然来源成分。
· 三大子系列:衣洁系列(洗衣液、柔顺剂等)、家洁系列(多功能清洁剂、浴室清洁剂等)、厨洁系列(洗洁精、蔬果清洁剂等)。
· 核心特点:高浓缩配方大幅降低运输与包装浪费,生物可降解成分减少水环境负担,是美乐家会员复购率最高的品类之一。
3. 个人护理与肌肤美容系列
围绕“天然温和+有效护理”打造,覆盖全身护理与美妆需求:
· 身体护理:舒缓滋养乳液、洗发护发系列、口腔护理产品等。
· 护肤美妆:**水·贝娜(Sei Bella)**肌肤美容保养系列,涵盖护肤、彩妆等,针对亚洲消费者肤质优化配方;自然轻妆系列底妆产品等。
· 中国区本土化:亚太研发中心针对中国消费者需求定制配方,80%的在售产品实现本土研发生产。
4. 纯质精油系列——品牌起源品类
美乐家(Melaleuca)名称即来源于互生叶白千层(茶树),茶树精油是品牌起家的核心产品,历经30余年技术迭代。
· 产品线包含单方纯质精油(茶树、薰衣草、甜橙等)、复配功效精油(热力精油、防护精油等)、基底油系列,广泛应用于护理、香薰、清洁等场景。
· 标准严苛:所有精油均经过纯度检测,确保活性成分含量达标,是全球精油品类的标杆品牌之一。

(二)营收特点
美乐家采用消费者直购(CDM)商业模式,营收结构与增长逻辑显著区别于传统直销企业,核心特点如下:
1. 增长轨迹:稳健持续的长周期增长
· 全球营收里程碑清晰:1991年突破1亿美元,2011年突破10亿美元,2018年跨越20亿美元大关;截至2025年,全球年营收稳定在20亿美元以上,成立40余年来保持连续正增长,无大幅波动。
· 中国市场表现:2008年获牌后逐步增长,2017年后进入加速期,截至2025年底中国区累计纳税突破100亿元,是美乐家海外增长最快的核心战略市场。
2. 驱动逻辑:高复购会员制的内生式增长
· 月均95%以上的会员复购率是营收的核心支撑。区别于传统直销依赖拉新、囤货的一次性营收,美乐家营收来自会员持续的日常家庭消费,具备极强的持续性与可预测性。
· 全品类家庭消费布局覆盖用户每月刚性需求,用户生命周期长,单客价值(LTV)高,形成“一次推荐、长期收益”的累积式营收模型。
3. 质量特征:工厂直供的无泡沫营收
· 采用“工厂—会员”的直购模式,无经销商囤货、无多层渠道加价,所有营收均来自终端消费者的真实消费,不存在虚假业绩泡沫,营收质量高。
· 自有工厂生产+自研产品,供应链自主可控,毛利率稳定,利润优先投入产品研发与会员回馈,而非高额渠道与营销费用。
4. 区域结构:本土为核,海外双极增长
· 美国本土市场是营收基本盘,贡献全球过半营收,市场成熟稳定。
· 海外市场形成亚太、欧洲两大增长极:亚太区(中国、日本、中国台湾、韩国等)是增速最高的区域,其中中国是海外战略优先级最高的市场;欧洲区(德国、爱尔兰、荷兰等)稳步扩张,贡献稳定增量。
五、行业差异化:区别于传统直销的七大核心特征
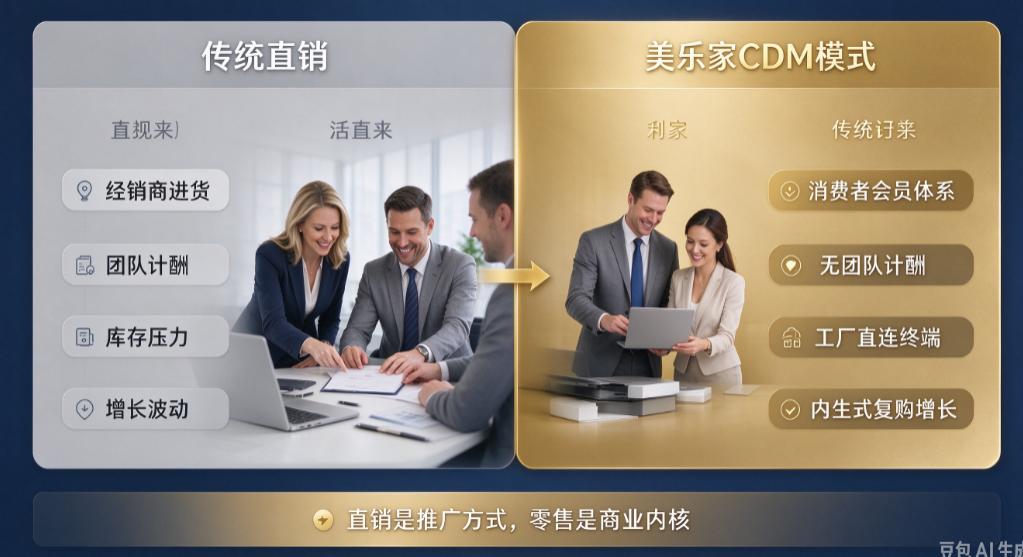
美乐家的核心差异在于其消费者直购(CDM)模式从底层逻辑上重构了直销的商业本质,与传统多层次直销(MLM)形成了根本性区别。行业内通常将其定义为“非MLM的直购型企业”,核心差异体现在以下七大维度:
1. 商业模式底层逻辑:从“销售导向”转向“消费导向”
传统多层次直销(MLM)的核心是“经销商销售体系”:企业的业绩主要来自经销商的进货额,而非终端消费者的实际消费。商业模式的驱动力是“发展团队、囤货冲业绩”,产品更多是经销商事业的“载体”,而非家庭刚需消费品。
美乐家CDM模式的核心是“消费者会员体系”:企业所有营收100%来自终端消费者的真实家庭消费,经销商不承担销售职能,仅作为“口碑推荐人”链接消费者与工厂。官方数据显示,全球活跃会员中82%是纯消费者,不领取任何佣金,仅因产品品质而持续复购;产品定位为家庭日常刚需快消品,消费行为是自然的月度重复采购,而非为了达成业绩而被动购买。
2. 计酬规则:无团队计酬,收入完全绑定终端消费
传统直销普遍采用团队计酬制:上线报酬与下线团队的整体业绩挂钩,存在多层级的提成比例,收入来源包含“人头费”“层级差价”“团队业绩奖”等,容易催生拉人头、囤货冲级等行为。
美乐家从制度设计上彻底排除团队计酬,是行业内极少数明确写入官方规则的企业:一是禁止任何形式的团队计酬,直销员之间不存在上下线薪酬关系,报酬仅基于本人直接推荐的顾客的实际消费额,与其他推广人员的业绩无关;二是无层级差价,所有消费者无论身份,均直接向公司按统一价格购买产品,推广者不赚产品差价;三是单客消费上限,中国市场设定每位顾客每月可计入报酬的销售额上限为2000元,从规则上杜绝大单冲业绩、囤货转售的动机。
3. 经销商角色:从“囤货经营者”到“消费者分享者”
传统直销经销商本质是“产品分销商”:需要先掏钱向公司进货,再转卖给下游顾客,承担库存风险、资金压力和业绩考核,入门门槛高,经营风险大。
美乐家推广服务商本质是“消费者推荐人”:零门槛零风险,无需囤货、无需进货、无需资金投入、不强制业绩考核,仅需自己是产品用户,分享使用体验即可;不碰货、不收款、不配送,所有订单、物流、售后均由公司直接对接消费者,推广者只提供咨询与服务,彻底免除传统直销的经营负担;身份自由切换,会员可以始终只做纯消费者,也可随时选择分享推广,没有强制发展要求。
4. 产品策略:日常刚需全品类,靠高复购而非高溢价
传统直销普遍走“高价小众爆品”路线:主打高单价保健品、理疗器械、美妆套盒,单客消费高但复购率低,业绩增长高度依赖持续拉新,用户生命周期短。
美乐家走“家庭刚需全品类快消”路线:450+款产品覆盖营养补充、家居清洁、个人护理、食品四大类,均为家庭每月必用的消耗品,天然具备重复消费属性;定价对标超市中端品牌,通过工厂直供省去渠道成本,性价比适配大众日常消费;核心壁垒是95%以上的月度会员复购率(美国市场96.8%,中国市场92%-93%),业绩增长来自存量用户的持续消费,而非增量拉新。
5. 渠道结构:工厂直连终端,无渠道库存泡沫
传统直销存在多层级渠道库存:产品从工厂流出后,大量沉淀在各级经销商仓库中,形成“渠道库存泡沫”——企业报表的营收很多是经销商的进货额,而非真实的终端消费,一旦渠道去库存,业绩会大幅跳水。
美乐家采用“工厂—消费者”直连结构:无任何中间批发、分销环节,所有产品由自有工厂直接发往消费者手中,全渠道统一售价;库存全部集中在工厂与区域仓,经销商零库存,企业营收完全对应终端真实消费,没有业绩泡沫,营收质量极高;成立40余年始终保持零债务经营,现金流极度健康,这在直销行业极为罕见。
6. 增长模式:内生式稳健增长,而非外延式扩张
传统直销增长依赖外延式扩张:靠不断开拓新市场、发展新经销商团队拉动业绩,增长波动大,一旦拉新乏力或团队流失,业绩会快速下滑,行业内“大起大落”是常态。
美乐家增长属于内生式复购增长:增长动力来自存量会员的持续复购与自然口碑裂变,不需要靠大规模招商、高强度会议营销拉动;自1985年成立以来,连续40余年保持正增长,从未出现年度业绩下滑,全球年营收稳定在20亿美元以上,增长曲线极为平稳;不追求短期爆发,奉行长期主义,优先投入产品研发与品控,而非渠道激励与营销费用。
7. 合规性:底层设计天然规避监管风险
传统直销多数企业游走在合规灰色地带:“团队计酬、入门费、拉人头”是传销认定的三大核心特征,也是传统直销模式最容易触碰的监管红线,行业合规风险普遍较高。
美乐家模式从设计之初就规避了三大风险点:无入门费、无加盟费,会员无需消费达标即可获得推广资格;无团队计酬,报酬仅与个人推荐的终端消费挂钩;无囤货要求,禁止经销商囤货转售,所有消费均为家庭自用。在中国市场,严格遵循《直销管理条例》,在获批区域内合规经营,是外资直销企业中合规记录较为良好的代表之一。
整体而言,美乐家更像是一家“以口碑推广的会员制直购超市”,而非传统意义上的“直销公司”——其商业内核是零售,直销只是它的推广方式,这是它与绝大多数直销企业最本质的区别。
六、商业模式深度复盘:本质、优势与局限
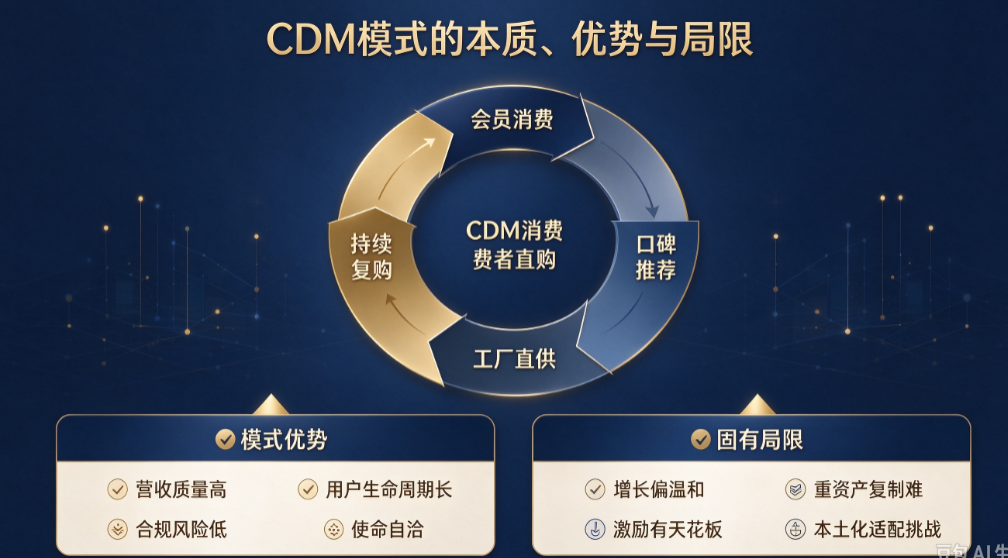
美乐家的消费者直购(CDM)模式不是营销技巧的创新,而是针对传统多层次直销(MLM)的行业痛点,从底层逻辑上重构的一套商业规则。这套模式自1985年创立至今40余年未发生根本性动摇,伴随企业从8款产品的小公司成长为年营收20亿美元的跨国企业,其价值和局限都在发展历程中得到了充分验证。
(一)模式本质:针对行业痛点的“反传统”设计
1. 诞生背景:从MLM弊端中走出来的新模式
1985年弗兰克·范德士收购经营不善的Oil of Melaleuca公司时,传统直销行业正深陷口碑危机:普遍存在囤货压单、团队计酬、夸大宣传、拉人头等问题,经销商承担高风险,消费者为高价买单,行业信任度极低。
范德士的核心设计思路是“把直销拉回消费本质”:砍掉“经销商分销”环节,改为工厂直接对接终端消费者;砍掉“团队计酬”规则,推广者收入只与自己推荐的终端消费挂钩;砍掉“高溢价定价”,用渠道节省的成本提升产品品质、降低售价,让消费者自愿复购。这本质上不是一种“直销制度”,而是一套“会员制工厂直购+口碑分享推广”的零售模式——直销只是它的获客方式,零售才是它的商业内核。
2. 模式的底层定力:40年未跑偏的核心边界
发展历程中多次出现“滑向传统MLM”的诱惑,但美乐家始终守住了三条核心边界:
· 1991年,四位曾在传统MLM行业深耕的经销商先驱加入,带来了成熟的推广体系,但公司拒绝引入团队计酬,仅完善了个人推荐的激励规则;
· 2000年后,全球直销行业普遍通过放宽制度、拉高奖金刺激业绩,美乐家始终坚持单客消费上限、无团队业绩奖的规则;
· 2008年中国拿牌,面对中国市场的特殊环境,没有为了快速起盘调整底层规则,而是用10年时间慢慢搭建合规体系、培育市场。
这种定力很大程度上源于家族式私有企业的股权结构:创始人范德士为绝对控股股东,公司未上市,无短期业绩压力,无需为了资本回报牺牲模式初心。
(二)模式的核心优势
美乐家40余年的发展数据,充分验证了这套模式的长期价值,其优势集中体现在四个维度:
1. 营收质量极高,抗风险能力极强
无渠道库存泡沫,所有营收100%对应终端真实消费,经销商零库存,不存在传统直销“渠道压货=企业营收”的虚假繁荣。成立至今从未出现过年度业绩下滑,连续40年保持正增长,在周期波动极大的直销行业独树一帜。同时企业坚持零债务经营,依靠内生现金流支撑扩张,无银行贷款、无对外融资,财务结构极度健康,具备极强的抗经济周期能力。95%以上的月度复购率,让营收具备极强的可预测性,生产、库存、供应链均可精准规划,运营效率远高于行业平均水平。
2. 用户生命周期长,增长具备复利效应
传统直销的增长逻辑是“拉新→囤货→流失→再拉新”的粗放循环,用户生命周期短、获客成本高;而美乐家的增长是存量驱动的内生式增长:会员一旦留存,通常会持续消费数年甚至十几年,单客终身价值(LTV)极高;口碑推荐的获客成本远低于广告投放,且新用户信任度高、留存率高,形成“消费→分享→新消费”的正向循环;随着会员基数扩大,增长势能自然累积,无需靠大规模招商、高强度会议营销拉动业绩。
3. 合规性天然优势,监管风险低
传统直销的核心痛点是“游走在合规边缘”,团队计酬、入门费、拉人头是传销认定的三大核心特征,也是行业最大的经营风险。而美乐家的模式从设计之初就规避了这三大风险点,这也是它能在全球20个国家和地区顺利合规经营、在中国市场持续稳定发展的重要原因。
4. 模式与使命高度自洽
美乐家“助人达成目标,共创美好未来”的使命不是口号,而是嵌入商业模式的底层设计:对消费者,用更低的价格获得更安全、更优质的日常用品,提升生活品质;对推广者,零门槛、零风险、零投入的轻创业机会,不需要资金、人脉、经验,普通人通过分享就能获得持续收入,契合“普通人的事业机会”的定位。这种使命与模式的一致性,形成了极强的企业文化凝聚力和用户忠诚度。
(三)模式的固有局限与发展挑战
这套模式的优势和劣势是一体两面的,选择了稳健和合规,就必然牺牲速度和爆发力。从发展历程看,其局限性主要体现在四个方面:
1. 增长速度偏温和,规模天花板明显
内生式复购增长的特点是“稳而慢”,无法像传统MLM那样通过招商、团队扩张实现业绩爆发。从1亿美元到10亿美元用了20年(1991-2011),从10亿到20亿用了7年(2011-2018),此后一直稳定在20亿美元量级;对比传统直销巨头,增长速度明显偏慢,规模体量也存在差距。对于追求快速扩张的市场和团队而言,这套模式的吸引力不足。
2. 模式重资产,复制门槛极高
美乐家的直购模式是“全链条重运营”:自有工厂、自有研发、自有物流、自有客服、自有渠道体系,几乎所有核心环节都自营,不依赖经销商。新市场拓展周期长,从进入一个国家到实现盈利,通常需要5-10年的培育期,要完成工厂建设、供应链搭建、合规申请、团队培育等一系列重投入;同时对运营能力要求极高,直购模式的体验高度依赖物流速度、产品品质、客服响应,任何一个环节短板都会直接影响会员复购,远不如传统直销“轻资产靠团队”的模式容易复制。
3. 推广体系激励存在天花板
由于没有团队计酬,推广者的收入完全取决于个人直接推荐的会员消费额,收入上限清晰可见。高阶经销商的收入水平远低于传统MLM的同级别领袖,缺乏“财富神话”的示范效应,难以吸引大团队、大资源入场;团队扩张动力弱,推广者没有动机去培育深度团队,更倾向于维护好自己的直推会员,体系难以实现指数级扩张。这也是美乐家经销商体系规模始终不大,但留存率很高的原因。
4. 本土化适配与市场渗透难题
这套模式诞生于美国成熟的消费市场,依赖消费者的理性消费习惯和契约精神,在新兴市场会面临适配难题。中国市场消费者更习惯“社交化、团队化”的直销氛围,纯个人推荐的模式渗透速度慢;部分经销商为了快速发展,会出现“变相团队化、夸大宣传”等灰色操作,给公司合规管理带来挑战;同时电商、直播带货的兴起,压缩了直购模式的价格优势和渠道优势,工厂直供不再是稀缺能力,口碑推广的价值面临稀释。
(四)总结:直销行业的“长跑冠军”与样本价值
整体而言,美乐家的CDM模式是直销行业里最接近商业本质的模式之一——它回归了“产品卖给消费者用”的底层逻辑,去掉了直销行业最饱受诟病的制度泡沫,用40年的持续增长证明了“不靠拉人头、不靠囤货,直销也能做长久”。
它不是一个适合造富、适合爆发的模式,而是一个适合长期主义者的模式:对企业而言,牺牲了增长速度,换来了极高的营收质量、极低的合规风险和超长的企业生命周期;对消费者而言,牺牲了“暴富神话”,换来了靠谱的产品、公道的价格和低风险的副业选择。
对于整个直销行业来说,美乐家的最大价值在于提供了一种“去MLM化”的可行路径:直销不一定非要靠层级计酬驱动,也可以靠产品复购驱动;不一定非要走爆发式增长路线,也可以走稳健的长期主义路线。在行业监管趋严、消费者愈发理性的大趋势下,这套模式的长期价值会愈发凸显。
【重要免责声明】信息来源基于公开资料,不构成商业建议;产品功效来自企业宣传,不具备治疗功效且未验证;经营模式仅做客观分析,不代表合规认可;部分数据为官方宣称,准确性以官方披露为准。
跳出传统直销靠层级裂变驱动的路径,美乐家用CDM消费者直购把核心逻辑从“拉人头赚佣金”扭转为“留用户复购创价值”,这种反MLM的底层设计,恰恰踩中了零售**经营的本质。40年连续正增长的背后,不是靠扩张销售团队的短期红利,而是靠锁定终端消费者的复购粘性,给深陷增长焦虑的直销行业指了一条回归用户本身的可行路径。